Domain schwenktür.de kaufen?
Wir ziehen mit dem Projekt
schwenktür.de um.
Sind Sie am Kauf der Domain
schwenktür.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schwenktür.de kaufen?
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
Metall-Etagenbett - Hochbett-Design - 140 x 200 cm - Sicherheitstreppe - Kleine Tür zum Öffnen und Schließen - SchwarzDieses stabile Metall-Etagenbett im verspielten Hausdesign verbindet sicheren Schlaf mit einem kreativen Rückzugsort und passt ideal ins Kinder- oder Jugendzimmer. Vorteile Hausförmiger Rahmen für fantasievolles SpielenMultifunktionaler unterer Bereich mit TürSicherheitsgeländer an beiden LiegeflächenStabile Metallkonstruktion mit praktischer Leiter Spielerisches Design Der hausförmige Rahmen schafft eine gemütliche Schlaf- und Spielecke. Der untere Bereich eignet sich zum Ausruhen, Lesen oder Spielen und wird durch die kleine aufklappbare Tür besonders vielseitig. Sicher und komfortabel Rundumlaufende Schutzgitter an oberem und unterem Bett sorgen für zusätzlichen Halt. Die senkrechte Frontleiter ermöglicht einen direkten Zugang zur oberen Liegefläche. Robuster Metallrahmen Die langlebige Metallkonstruktion bietet zuverlässige Stabilität und fügt sich mit ihrem modernen Look harmonisch in verschiedene Einrichtungsstile ein. Lieferumfang Metall-EtagenbettgestellMetall-LattenrosteLeiter609,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
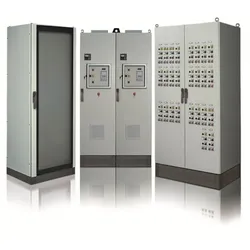
ABB IS2-EV0004 Scharnier 180° Schwenk-Gestellrahmen, 180° Rack Scharnier, BefestigungshalterEV0004 IS2-EV0004 Vielseitiges Zubehör für Gehäuse aus Metall und Edelstahl im Sortiment enthalten. Spannungsprüfvorrichtungen, Modulplatten, LEDs zur Schrankbeleuchtung, Dokumentenhalterungen, Schließsysteme sowie ein umfangreiches Sortiment für das Temperaturmanagement, wie Heizungen, Lüfter, Klimaanlagen und Temperaturregler119,60 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
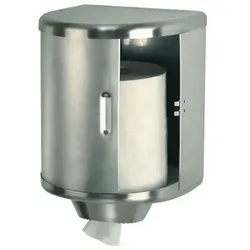
All Care Mediclinics Handtuchrollenspender Edelstahl Schiebetür zum Öffnen und SchließenMit Schloss und Schlüssel. Scharfe Kanten an der Unterseite zum Reißen des Papiers. Papierrollenhöhe max.: 210 mm, Rollendurchmesser max. 250 mm 1 Rolle Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.222,42 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter


-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
-
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **


Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
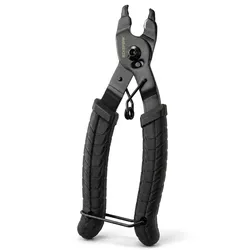
BikePeak Zange zum öffnen & schließenEine defekte oder zu öffnende Fahrradkette kostet Zeit und Nerven – vor allem, wenn das passende Werkzeug fehlt. Genau hier setzt diese Kettenschloss-Zange an: Sie öffnet und schließt Kettenschlösser gängiger Hersteller wie Shimano, SRAM und KMC mit wenigen, kontrollierten Handgriffen, ganz ohne Kraftaufwand oder improvisierte Hilfsmittel. Das Werkzeug liegt dank des rutschfesten Griffs auch mit öligen oder verschwitzten Händen sicher in der Hand, während der gehärtete Stahl auch bei häufigem Einsatz seine Form und Schärfe behält. Der integrierte Sicherheitsverschluss verhindert ein versehentliches Öffnen während der Anwendung und sorgt für ein kontrolliertes, sicheres Arbeiten an der Kette. Kompakt und leicht passt die Zange in jede Fahrradtasche oder Werkzeugbox und begleitet Sie zuverlässig bei der Tour, im Alltag oder in der professionellen Werkstatt. Ob schnelle Reparatur unterwegs oder regelmäßige Wartung zuhause – dieses Werkzeug macht das Arbeiten an der Fahrradkette spürbar einfacher.9,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
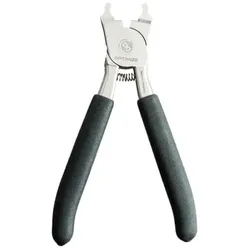
OPTIMIZE Kettenschlosszange zum Öffnen und SchließenOPTIMIZE Kettenschlosszange zum Öffnen und Schließen Die Optimize Kettenzange ist ein hochwertiges Werkzeug zum Öffnen und Schließen von Fahrradketten mit Quicklink. Sie wurde für den regelmäßigen Einsatz entwickelt – robust, präzise und kompromisslos in der Verarbeitung. Gefertigt aus massiv geschmiedetem Stahl, liegt die Zange spürbar wertig in der Hand. Die schlanken, gehärteten Backen ermöglichen den Einsatz auch bei sehr schmalen Ketten, während die integrierte Rückstellfeder für eine kontrollierte und einfache Handhabung sorgt. Hergestellt in Deutschland: geschmiedet in Solingen und anschließend von einem spezialisierten Zangenhersteller in Remscheid weiterbearbeitet. Der aufwendige Fertigungsprozess – Schmieden, Fräsen, Nieten, Strahlen und Mattvernickeln – sorgt für hohe Haltbarkeit und eine langlebige Oberfläche. Ein Werkzeug für alle, die regelmäßig an ihrem Antrieb arbeiten und Wert auf Qualität, Präzision und Langlebigkeit legen. technische Daten: Einsatzbereich: zum Öffnen und Schließen von Fahrradketten mit Quicklink Material: massiv geschmiedeter Stahl Kompatibilität: Fahrradketten mit Quicklink bis 13-fach Länge: 169 mm Breite: 16,5 mm (Griff) Dicke Zinken: 1,6 mm Farbe: schwarz, silber Gewicht laut Hersteller: k.A. Gewicht selbst gewogen: 260g Lieferumfang: 1x Kettenschlosszange OPTIMIZE49,50 €*Versand: 4,75 €Sichere Weiterleitung zum Anbieter
-
Metall-Etagenbett - Hochbett-Design - 140 x 200 cm - Sicherheitstreppe - Kleine Tür zum Öffnen und Schließen - SchwarzDieses stabile Metall-Etagenbett im verspielten Hausdesign verbindet sicheren Schlaf mit einem kreativen Rückzugsort und passt ideal ins Kinder- oder Jugendzimmer. Vorteile Hausförmiger Rahmen für fantasievolles SpielenMultifunktionaler unterer Bereich mit TürSicherheitsgeländer an beiden LiegeflächenStabile Metallkonstruktion mit praktischer Leiter Spielerisches Design Der hausförmige Rahmen schafft eine gemütliche Schlaf- und Spielecke. Der untere Bereich eignet sich zum Ausruhen, Lesen oder Spielen und wird durch die kleine aufklappbare Tür besonders vielseitig. Sicher und komfortabel Rundumlaufende Schutzgitter an oberem und unterem Bett sorgen für zusätzlichen Halt. Die senkrechte Frontleiter ermöglicht einen direkten Zugang zur oberen Liegefläche. Robuster Metallrahmen Die langlebige Metallkonstruktion bietet zuverlässige Stabilität und fügt sich mit ihrem modernen Look harmonisch in verschiedene Einrichtungsstile ein. Lieferumfang Metall-EtagenbettgestellMetall-LattenrosteLeiter609,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
Ähnliche Suchbegriffe für Unfallversicherung
-
ABB IS2-EV0004 Scharnier 180° Schwenk-Gestellrahmen, 180° Rack Scharnier, BefestigungshalterEV0004 IS2-EV0004 Vielseitiges Zubehör für Gehäuse aus Metall und Edelstahl im Sortiment enthalten. Spannungsprüfvorrichtungen, Modulplatten, LEDs zur Schrankbeleuchtung, Dokumentenhalterungen, Schließsysteme sowie ein umfangreiches Sortiment für das Temperaturmanagement, wie Heizungen, Lüfter, Klimaanlagen und Temperaturregler119,60 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
All Care Mediclinics Handtuchrollenspender Edelstahl Schiebetür zum Öffnen und SchließenMit Schloss und Schlüssel. Scharfe Kanten an der Unterseite zum Reißen des Papiers. Papierrollenhöhe max.: 210 mm, Rollendurchmesser max. 250 mm 1 Rolle Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.222,42 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Lorelli Kinderspielzelt Krabbeldecke Netzfenster Türen zum Öffnen und Schließen beigeDas Kinderzelt von Lorelli ist für Kinder ab drei Jahren geeignet. Es verfügt über zwei Stofftüren, die sich öffnen lassen. An der Seite ist ein Netzfenster angebracht, durch die Ihr Kind seine Umgebung beobachten kann. Ihr Kind kann das Zelt als Rückzug67,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
-
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.